iDeCo等の確定拠出年金と退職所得の関係を今年実施された増税と共に紐解き、iDeCo等や退職金を、それぞれ何歳で受け取るのがよいのかの例示をしたのが前回の話でした。
では、iDeCo等の掛金はどうしたらよいのか。そのことを計算したり記載したりしていたら、副産物としてNISA vs iDeCoの答えもでましたので、それらを今回の話題とします。退職所得の理解がないと難しい話になるので、その場合は前回の話から見てもらってもよいかもしれません。
ということで、NISAとiDeCo、どちらから使うのが正解か、について。
退職所得控除をつかいきるか否か
まずは、自身の場合に退職所得控除を使い切るかどうかから考えます。退職金は会社の規定を確認して計算で求められるでしょう。私も会社員を辞める前にやりました。一方でiDeCo等は投資なので出口の評価額はわかりません。しかし、今の評価額と予定している今後の掛金、投資している商品の期待利回りで出口での仮の評価額は計算することができますよね。
退職所得控除を使い切らない場合は、使い切るまでiDeCo等の掛金を増やして問題ないですね。問題となるのは退職所得控除を使い切る場合です。前回の話の通り、iDeCo等や退職金を受け取るタイミングで退職所得控除の金額は大きく変わってくるので注意が必要です。
私の場合は退職所得控除を使い切るので、さらなる考慮が必要となってきます。
iDeCo等の受け取り時の税率はどうなるか
退職所得控除を使い切る場合、受け取り時の税率を見ます。税率は次の通りです。
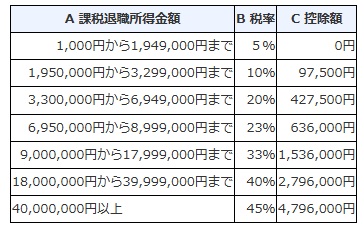
所得税率と全く一緒ですね。退職所得控除を使い切る場合は、この課税対象の退職所得と今現在の自身の所得とを比較して、掛金を決定していきます。
現在の所得税率 > iDeCo等受取時の退職所得税率 となるか
では、どういった場合に掛金を増加することに合理性があるのか、それは次の式が成立するときです。
現在の所得税率 > iDeCo等受取時の退職所得税率
これが成り立つ場合にのみ、iDeCo等を使う事、掛金を増やすことに意味があります。iDeCoかNISAかみたいな話もありますが、60歳以降の金銭面のみに焦点を当てた場合、上記の式に当てはまる方は、NISAではなくiDeCo等へ適切な税率に収まる範囲で掛金を拠出することが正解になりますね。
続けてみていきましょう。次の場合はiDeCo等で逆に損をします。
現在の所得税率 < iDeCo等受取時の退職所得税率
60歳まで資金をロックされた上に、受け取り時に、これまでの節税効果を上回る税金を支払うことになります。NISA枠を埋められてない人は、NISAを選択というのが答えになりますね。
では、次の式が成り立つ場合はどうなのか。
現在の所得税率 = iDeCo等受取時の退職所得税率
この場合は60歳まで資金をロックされるだけ、ということになります。なので、この状態の場合もNISAを選択というのが答えになります。
↓今年実施された増税の話です。


コメント